Annonce – sponsoreret indhold.
Hvidvaskloven kontantsalg møbler: Hvis din butik modtager kontant betaling for en sofa, et spisebord eller et helt køkken, kan du være omfattet af hvidvaskloven. Det sker, når et kontantbeløb nærmer sig eller overstiger grænsen på 10.000 euro, svarende til omkring 75.000 kr. Grænsen gælder også, når beløbet kommer fra flere kontante betalinger, der hænger sammen. Så skal du kende din kunde, dokumentere det og være klar til at reagere på mistænkelige forhold. Med kort, MobilePay og bankoverførsel er du som udgangspunkt på sikker grund. Det er kontanterne, der udløser pligterne.
- Som varehandler kan du være omfattet af hvidvaskloven, når du modtager kontant betaling på 10.000 euro eller mere. Det gælder også, hvis beløbet er fordelt på flere betalinger, der hænger sammen.
- Kravet om kundekendskab betyder, at du skal identificere kunden, kontrollere legitimation og vurdere risikoen. Du skal også gemme dokumentationen.
- Du kan vælge ikke at modtage store kontantbeløb. Så undgår du de fleste pligter, men du bør stadig have en klar intern regel.
- Manuelle tjek fungerer ved få kontanthandler. Hvis du jævnligt sælger dyrt inventar kontant, sparer en digital løsning tid og mindsker risikoen for fejl.
Hvidvaskloven og kontantsalg af møbler: Hvornår gælder reglerne for din butik?
Mange tror, at hvidvaskloven kun handler om banker, revisorer og advokater. Loven omfatter dog også virksomheder, der handler med varer, når de modtager kontant betaling over en bestemt grænse. Den grænse er 10.000 euro. Beløbet gælder, uanset om det betales i én samlet transaktion eller i flere, som ser ud til at hænge sammen. Møbel-, køkken- og indretningsforretninger er særligt eksponerede, fordi de sælger dyre varer med høj værdi pr. handel.
Tre forhold afgør, om du er omfattet:
- Du driver erhvervsmæssig handel med varer. Det gælder fysiske butikker, showrooms, snedkere og køkkenforhandlere, som sælger fra eget lager eller på bestilling.
- Betalingen er kontant. Sedler og mønter tæller. Kortbetaling, bankoverførsel og MobilePay er ikke kontante betalinger.
- Beløbet når grænsen. Det er ikke nok at se på hver enkelt indbetaling. Hvis en kunde betaler 40.000 kr. kontant som anbetaling og 40.000 kr. ved levering, er det samme handel. Den samlede kontantbetaling overstiger så grænsen.
Et typisk eksempel er et køkken til 120.000 kr., hvor kunden vil betale 80.000 kr. kontant og resten med kort. De 80.000 kr. ligger over grænsen, så pligterne udløses. Hvis kunden i stedet betaler det hele via bank, er du ikke omfattet af reglerne for kontanthandel.
Loven er kompleks, og en enkelt butiks situation kan afvige fra de typiske eksempler. Tjek derfor Erhvervsstyrelsens vejledning om hvidvasklovens regler for erhvervsdrivende, der modtager kontanter. Er du i tvivl, kan du spørge din revisor eller en advokat. Der kan desuden gælde særskilte regler om kontantbetalinger. Dem bør du også undersøge, før du fastlægger butikkens betalingspolitik.
Hvad kravene konkret indebærer for butiksejeren
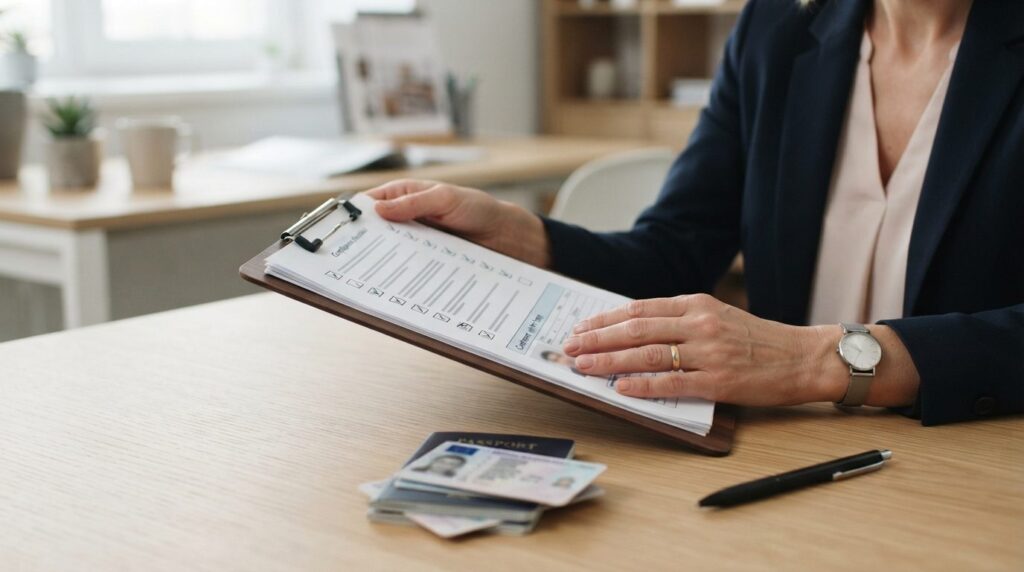
Hvidvaskloven kræver ikke, at du bliver bankmand. Den kræver, at du ved, hvem du handler med, og at du kan dokumentere det. I praksis betyder det, at du skal kunne vise Erhvervsstyrelsen, at du har gennemført kundekendskabsprocedurer, hvis de kommer på kontrolbesøg. Det er her KYC compliance bliver konkret for en butiksejer. Du skal arbejde systematisk med kunden, risikoen og dokumentationen, i stedet for at ty til en hurtig kopi af kørekortet, som bliver væk i en skuffe.
Pligterne kan samles i fem led:
- Identificér kunden. Du skal kende kundens navn og, for privatpersoner, CPR-nummer.
- Kontrollér identiteten. Det sker med gyldig legitimation, fx pas eller kørekort. Det er ikke nok at notere de oplysninger, kunden siger højt.
- Afklar formål og omfang. Hvorfor køber kunden netop dette, og hvorfor vil vedkommende betale kontant? En rimelig forklaring skal være en del af dokumentationen.
- Vurdér risikoen. Er handlen usædvanlig i forhold til kundens situation? Er der tale om en politisk eksponeret person (PEP)? Står kunden på sanktionslister?
- Gem dokumentationen og følg op. Oplysningerne skal opbevares sikkert i den periode, loven kræver. Mistænkelige forhold skal du undersøge og om nødvendigt indberette.
Mistænker du, at pengene stammer fra kriminalitet, skal du underrette Hvidvasksekretariatet hos SØIK (Statsadvokaten for Særlig Økonomisk og International Kriminalitet). Du må ikke fortælle kunden, at du har indberettet. Du kan heller ikke bare afvise kunden og lade sagen ligge. Skal du i tvivl, om en mistanke er stærk nok til en underretning, så spørg Erhvervsstyrelsen eller en rådgiver. Det er bedre at spørge for meget end for lidt.
Sådan tjekker du ved disken, om handlen udløser kundekendskab
Den største fejl i små butikker er, at man først opdager problemet, når kunden står med pengene i hånden. Lav i stedet en fast rutine, som alle medarbejdere kender, også dem der kun står i butikken i weekenden.
Spørg om betalingsform tidligt
Når du udarbejder tilbuddet eller ordrebekræftelsen, skal betalingsformen fremgå. Hvis kunden nævner kontanter, er det her, du fortæller, at store kontantbeløb kræver legitimation, og at du registrerer oplysningerne. De fleste ærlige kunder har ingen problemer med det. Kunder med noget at skjule dropper ofte handlen, hvilket i sig selv er værd at notere.
Læg delbetalinger sammen
Hold et løbende regnestykke pr. ordre. Anbetaling, restbetaling og eventuelle tillægsydelser som montering eller levering hører til samme handel. Notér kontantbeløbene på ordren, så du kan se, hvornår grænsen er nået, også selvom hver enkelt betaling ligger langt under.
Beslut din butiks politik
Du har to realistiske valg:
- Du modtager ikke kontanter over en fastsat grænse. Det er den enkleste løsning. Skriv det i handelsbetingelserne, og lav en kort intern instruks. Husk, at du stadig skal tjekke, at ingen omgår grænsen med mange mindre kontantbetalinger.
- Du modtager kontanter, men følger kundekendskabsprocedurer. Det kræver en fast arbejdsgang og en sikker opbevaring af dokumentationen.
Uanset valg bør politikken være skriftlig. Hvis Erhvervsstyrelsen spørger, skal du kunne vise, hvad du har besluttet, og at medarbejderne følger det.
Hvilke kundeoplysninger skal du indsamle og opbevare?
Hvilke oplysninger du skal indsamle, afhænger af, om kunden er en privatperson eller en virksomhed. Her er en praktisk oversigt, men tjek altid den aktuelle vejledning fra Erhvervsstyrelsen.
Privatkunder
- Fulde navn og adresse
- CPR-nummer
- Kopi af gyldig legitimation, fx pas eller kørekort. Du må ikke bare nøjes med at se på det.
- Oplysning om formål med købet og baggrunden for den kontante betaling
- Din vurdering af risikoen, herunder om kunden er PEP eller på sanktionslister
Erhvervskunder
- Virksomhedens navn, CVR-nummer og adresse
- Oplysninger om reelle ejere, altså de personer der i sidste ende ejer eller kontrollerer virksomheden
- Legitimation for den person, der handler på virksomhedens vegne, og dokumentation for vedkommendes ret til det
- Formål og omfang af handlen samt din risikovurdering
Opbevaring og sikkerhed
Loven stiller krav til, hvor længe du skal gemme dokumentationen. Hvidvaskloven bestemmer, at oplysningerne som udgangspunkt skal opbevares i fem år efter, at kundeforholdet er ophørt, eller transaktionen er gennemført. Ved kontanthandel er der sjældent et løbende kundeforhold, så fristen regnes typisk fra handlen. Husk også, at du behandler personoplysninger, herunder CPR-numre og kopier af pas og kørekort. Det kræver, at du efterlever GDPR. Kopier af legitimation i en ulåst mappe i butikkens bagværelse opfylder hverken hvidvasklovens eller databeskyttelsens krav. Overvejer du alligevel at stramme op på digital sikkerhed, kan artiklen om NIS2 og sikkerhedskrav for mindre virksomheder give et nyttigt overblik.
Sådan undgår du at stå alene med ansvaret
Som ejer har du i sidste ende ansvaret. Men du behøver ikke løfte det alene. Der er fem greb, som gør en forskel.
- Udarbejd en skriftlig risikovurdering. Beskriv, hvilke typer kunder og handler der kan udgøre en risiko i din butik. Fx kontante køb af dyre varer, som kunden straks vil have leveret eller afhentet, kunder, der virker utilpasse ved at oplyse identitet, eller betalinger fra tredjepart.
- Skriv interne regler. En enkel politik og en procedure på få sider er bedre end ingen. Beskriv, hvem der gør hvad, når en kontanthandel nærmer sig grænsen.
- Uddan medarbejderne. Alle, der kan modtage betaling, skal vide, hvad grænsen er, hvad de skal spørge om, og hvem de skal gå til ved tvivl.
- Udpeg en ansvarlig. I en lille butik er det ofte ejeren selv, men navngiv personen, og sørg for, at vikarer også kender rutinen.
- Brug rådgivere. Din revisor kender sandsynligvis reglerne og kan hjælpe med at gennemgå dine procedurer. Ved komplekse spørgsmål eller en konkret mistanke kan en advokat skabe klarhed.
Dokumentation er din bedste beskyttelse. Hvis en handel senere bliver undersøgt, er det en stor fordel at kunne vise, hvad du spurgte om, hvad kunden svarede, og hvordan du vurderede risikoen. Mundtlige vurderinger, der ikke er nedskrevet, er svære at forsvare.
Hvornår kan det betale sig at automatisere processen?
Hvis butikken kun få gange om året tager imod store kontantbeløb, kan en papirmappe eller et regneark fungere. Det kræver disciplin: Skabelonen skal udfyldes hver gang, legitimationen skal gemmes sikkert, og du skal huske at følge op på udløbsdatoer og ændringer.
Omvendt giver automatisering mening, når:
- Du jævnligt modtager kontanter fra mange forskellige kunder, fx fordi du sælger til både private og erhverv.
- Du har erhvervskunder. Her skal du slå virksomhedsoplysninger op og kontrollere ejerforhold. En løsning med CVR-opkobling kan hente data automatisk og spare mange manuelle opslag.
- Flere medarbejdere deltager i salget. Så er det vigtigt, at alle følger samme proces, og at status for hver sag kan ses ét sted.
- Du vil undgå, at dokumentation udløber. Et system kan give besked, når pas eller kørekort udløber, eller når et CVR-nummer ændrer sig.
- Du vil kunne dokumentere over for tilsynet uden at lede i flere mapper.
Løsninger som ePact KYC samler indsamling og dokumentation af kundeoplysninger, risikovurdering og kontrol mod PEP- og EU-sanktionslister ét sted. De kan også overvåge ændringer og udløb løbende. Det erstatter ikke dit ansvar for at forstå reglerne, men det flytter meget af det manuelle arbejde fra dig til systemet. Sammenlign altid løsninger ud fra, hvor ofte du reelt har brug for dem. Book en demo, og test med et realistisk eksempel fra din egen butik, fx et køkkensalg med delvis kontant betaling.
Ofte stillede spørgsmål
Gælder hvidvaskloven for alle kontantsalg i en møbelbutik?
Nej. For varehandlere udløses pligterne, når du modtager kontant betaling på 10.000 euro eller mere. Det gælder også, hvis beløbet er fordelt på flere forbundne betalinger. Mindre kontantbeløb udløser ikke de samme krav om kundekendskab. Du bør dog stadig være opmærksom på usædvanlige handler og kunne reagere, hvis noget virker mistænkeligt.
Kan jeg undgå reglerne ved slet ikke at tage imod kontanter?
Hvis du ikke modtager kontante betalinger over grænsen, undgår du i praksis de pligter, der knytter sig til kontanthandel. Du skal dog have en klar intern regel og sikre, at medarbejderne ikke tager imod store kontantbeløb, heller ikke fordelt på flere gange. Spørg Erhvervsstyrelsen eller din rådgiver, hvis din butik har en særlig forretningsmodel.
Hvor længe skal jeg gemme kundens oplysninger?
Som udgangspunkt skal dokumentation om kundekendskab opbevares i fem år efter, at kundeforholdet er ophørt, eller transaktionen er gennemført. Oplysningerne skal beskyttes mod uvedkommende, og du må ikke gemme dem længere end nødvendigt. Tjek den aktuelle lovtekst eller spørg din rådgiver om de præcise frister.
Hvad sker der, hvis jeg ikke overholder reglerne?
Erhvervsstyrelsen fører tilsyn og kan give påbud, kritik eller politianmeldelse, hvis reglerne ikke overholdes. Konsekvensen afhænger af overtrædelsens karakter og omfang. Hvis du allerede har taget imod store kontantbeløb uden at følge reglerne, bør du tage kontakt til en advokat eller revisor hurtigst muligt og få rettet op.